📋 この記事でわかること
- 不動産を法人が売る場合と、オーナーが株式を売る場合の違い
- 税務簿価が低く含み益が大きい法人で、最終手残りを比べる必要がある理由
- 10億円の説明用仮定例における税引後手残りと、その数字の限界
- 買い手が潜在的な法人税負担を考慮して株価を交渉する仕組み
- レントロール・修繕履歴・借入・敷金・株式取得費などの確認事項
目次
ビルや賃貸マンションなどを長年保有する法人では、土地・建物の時価と税務上の簿価の差が大きくなっていることがあります。オーナーが引退・資産整理・後継者不在を機に売却を考える場合、不動産そのものを売る方法と、会社の株式を譲渡する方法では、代金の受取人、税金、買い手が引き継ぐものが異なります。本記事では、日本居住の個人が100%保有する非上場法人を例に比較します。
不動産保有法人は「物件売却」と「株式譲渡」を比較できる
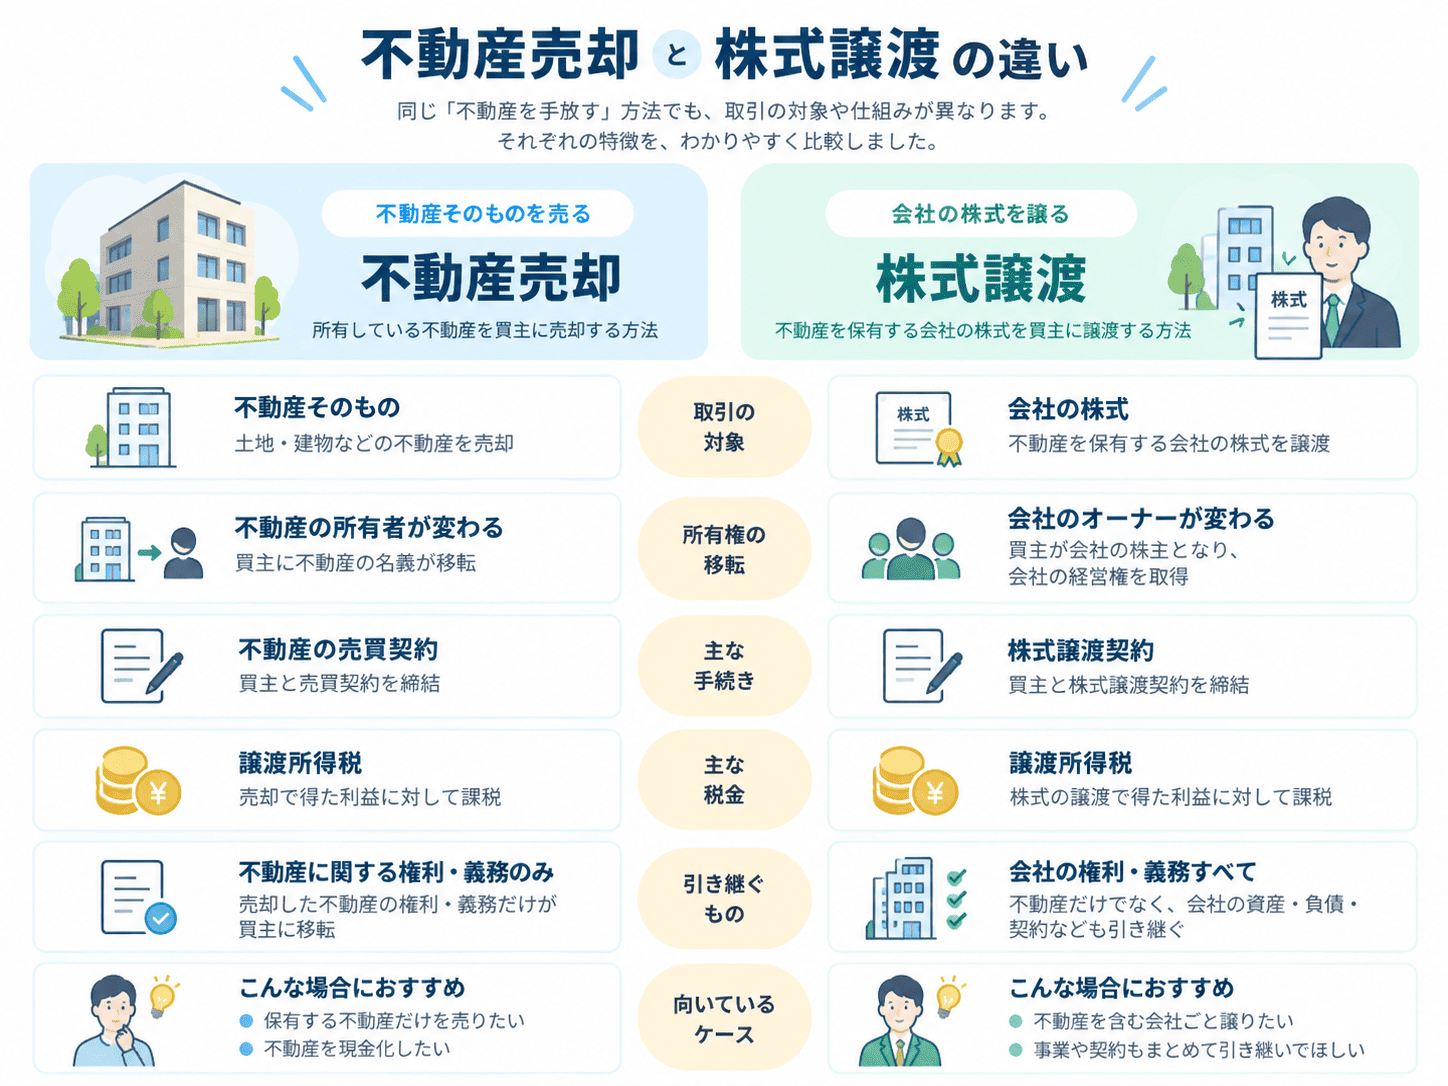
結論:法人が物件を売却して清算する場合と、株主が株式譲渡を行う場合は別の取引であり、売却額が同じでも株主の最終手残りが同じになるとは限りません。
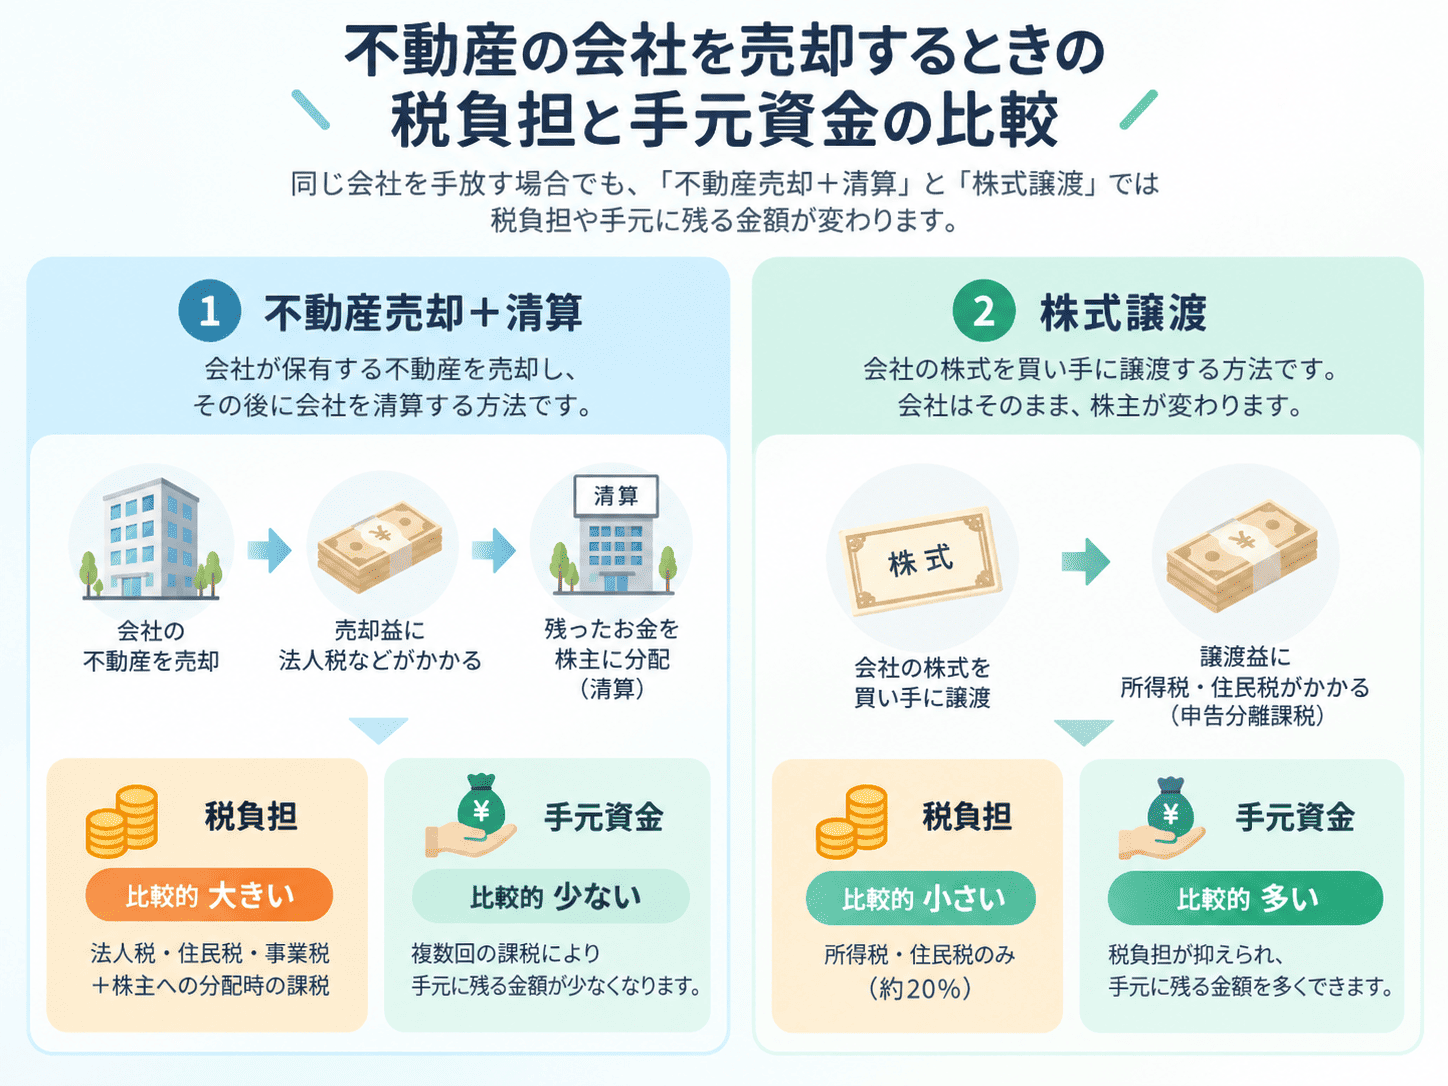
| 比較 | 不動産売却+会社清算 | 株式譲渡 |
|---|---|---|
| 売却対象 | 法人保有の土地・建物 | 法人の株式 |
| 代金の受取人 | 法人(清算後の分配は株主) | 売主株主 |
| 不動産の名義 | 買主へ移転 | 対象法人のまま |
| 対象会社の不動産譲渡益課税 | 売却益があれば課税を検討 | 株式譲渡だけでは通常発生しない |
| 買い手が引き継ぐ範囲 | 対象物件・契約等 | 不動産と会社全体の権利義務・リスク |
| 重要な注意点 | 法人税等、消費税、清算分配の課税 | 取得費、株価調整、潜在税負担、契約・保証 |
一方、物件を売った後も会社を存続させ、資金を別の投資に回すなら、すぐに清算分配する場合と税金の発生時点は異なります。二つの方法を比較するときは、会社清算の有無まで条件をそろえることが必要です。
IRIの専門ページ「不動産保有法人のM&A」でも、不動産を売却して会社を清算する場合と株式譲渡の場合を、架空の事例で比較しています。なお、同ページの事例は本記事とは別の前提で試算されています。
簿価と時価の差が大きいと、何が変わる?
結論:税務簿価が低い不動産を法人が売ると譲渡益が生じやすく、清算分配ではみなし配当も問題になるため、売却額だけでなく課税関係まで含めて手残りを比べる必要があります。
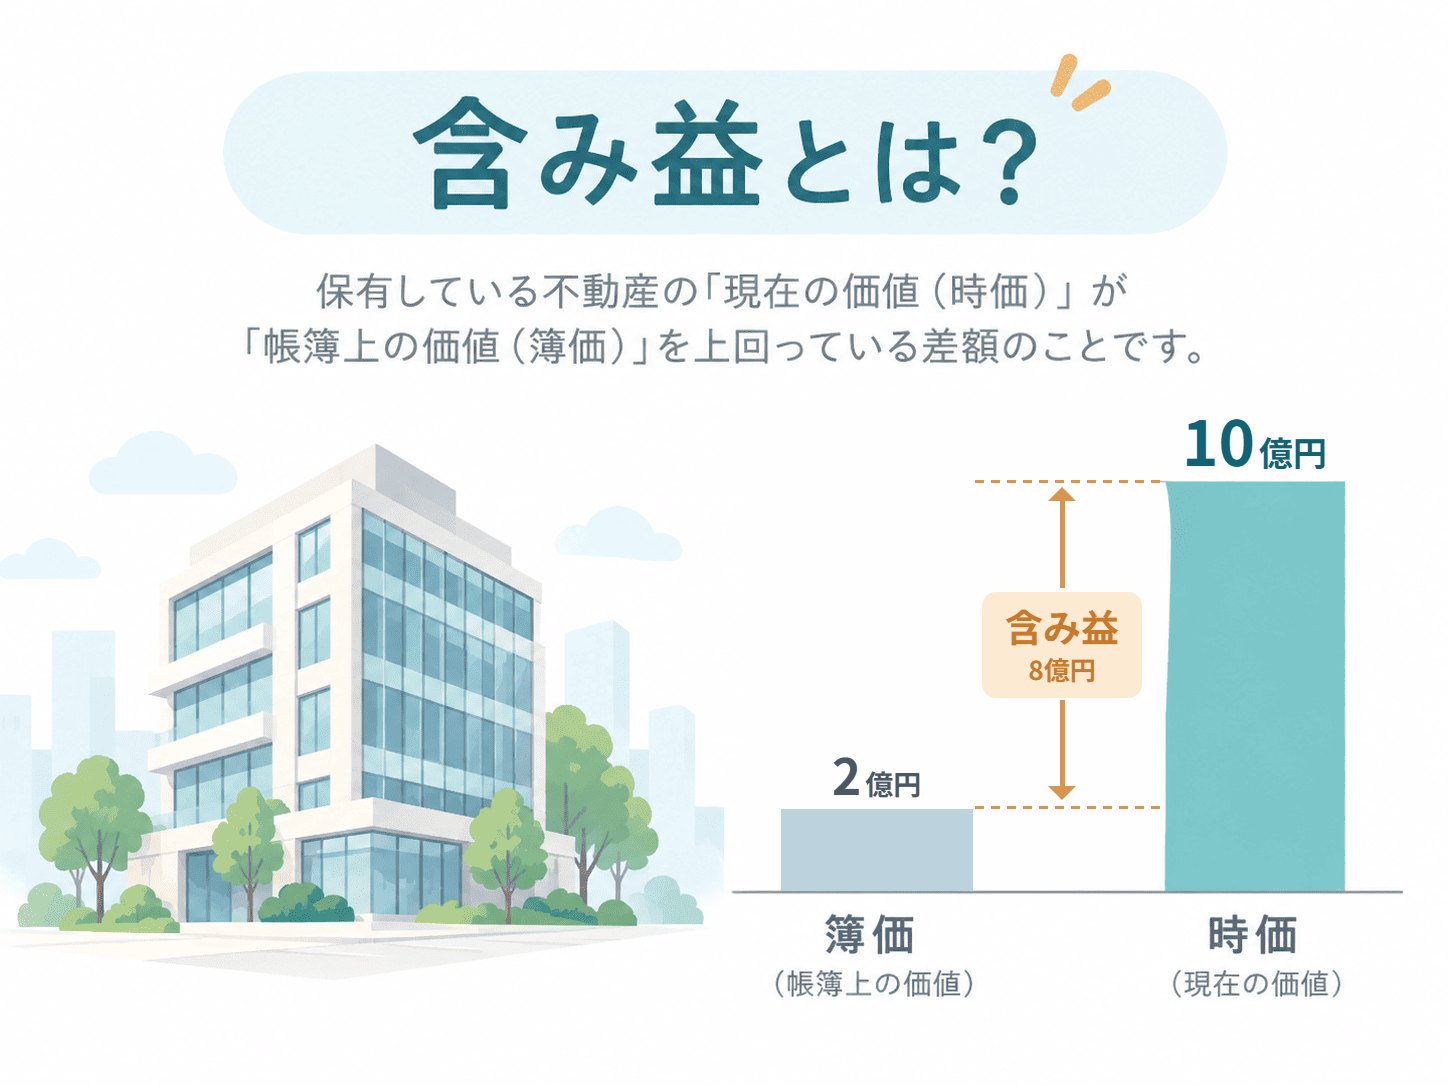
不動産の税務簿価が低い法人は、不動産を法人が売却した際に譲渡益が生じやすくなります。例えば時価10億円、税務簿価2億円なら、費用などを控除する前の差額は8億円です。借入元本の返済は資金の支出ですが、その返済額をそのまま売却益から控除できるわけではありません。
また法人の清算分配では、税務上の資本金等の額を超える部分などについて「みなし配当」が問題になります。非上場株式の配当所得は原則として総合課税の扱いがあるため、株式譲渡益と同じ税率で一律に計算してはいけません。個別計算では税理士の確認が必要です。
【説明のための仮定例】不動産10億円の法人で手残りを比較
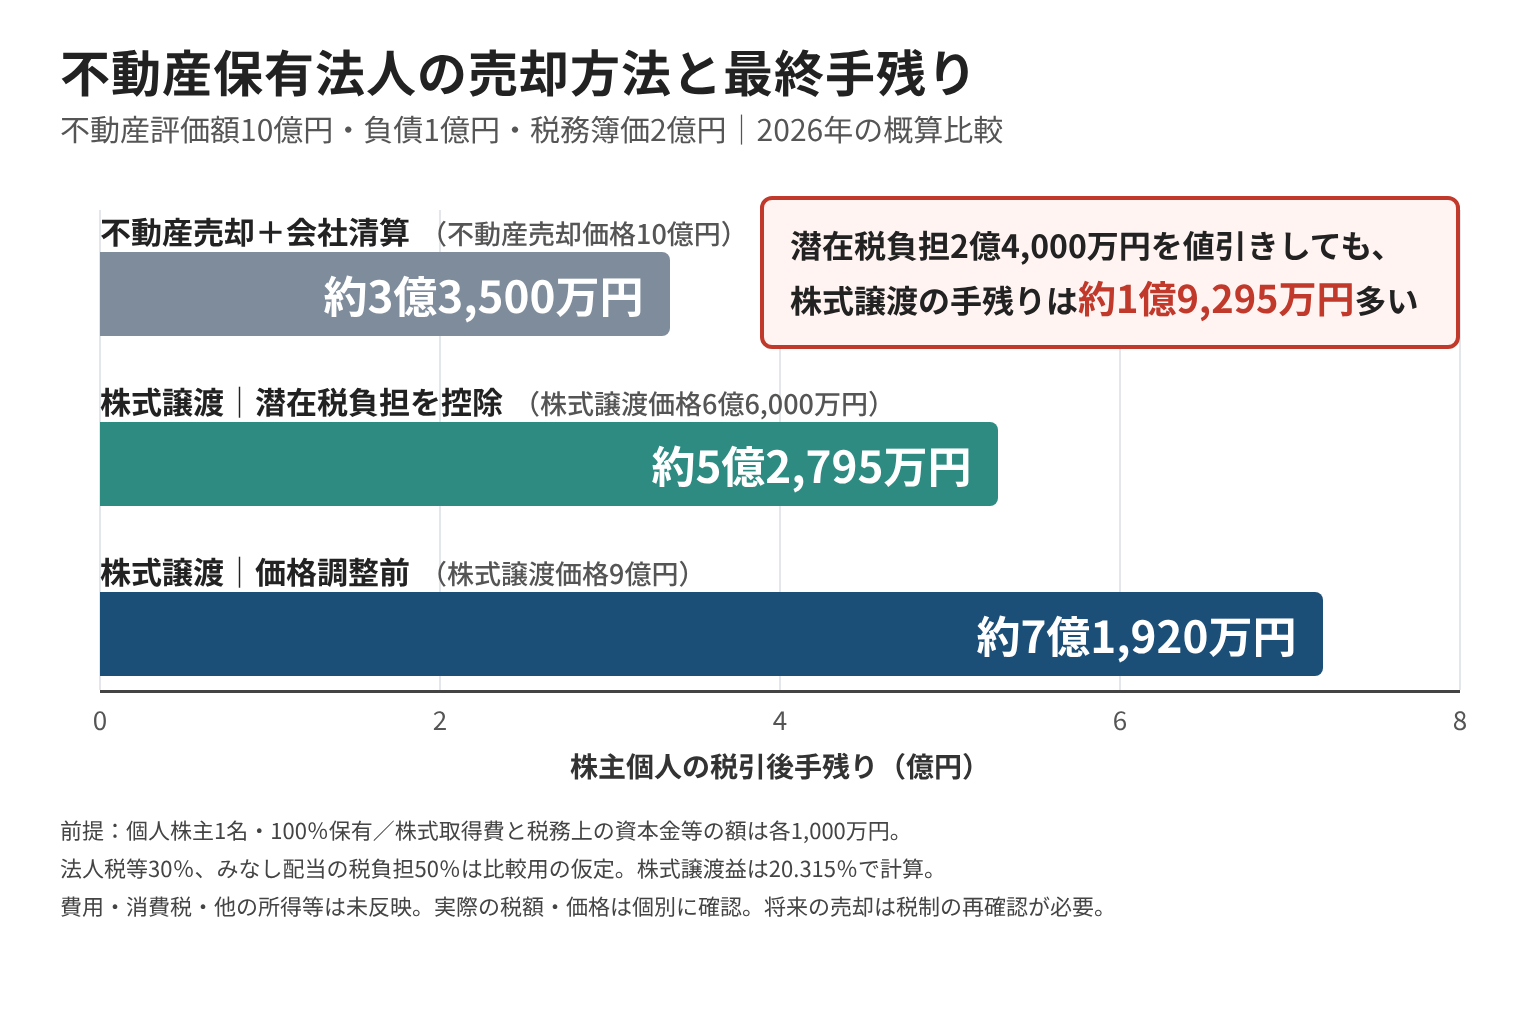
結論:不動産10億円・税務簿価2億円の法人を仮定すると、物件売却+清算の手残りは約3億3,500万円、株式譲渡(価格9億円)では約7億1,920万円となりますが、いずれも前提を置いた説明用の数字です。
以下は説明のための仮定例です。実在するIRIの成約事例でも、一般的な売却相場でもありません。法人税等30%、みなし配当の実効負担50%はいずれも仮定値であり、実際の法定税率ではありません。
| 項目 | 仮定 |
|---|---|
| 不動産時価・売却額 | 10億円 |
| 不動産の税務上の簿価 | 2億円 |
| 第三者負債 | 1億円 |
| 株主 | 日本居住の個人1名・100% |
| 株式取得費/税務上の資本金等 | いずれも1,000万円 |
| 法人税等の概算負担 | 譲渡益の30%(仮定) |
| みなし配当の概算負担 | 50%(仮定) |
| 株式譲渡益への通常税率 | 20.315%(原則・追加課税等は別途確認) |
| 除外 | 取引費用、消費税、別途の資産・負債、個別の税額調整等 |
① 物件を10億円で売り、その後会社を清算する場合
不動産の売却益は10億円-2億円=8億円。法人税等を仮に8億円×30%=2億4,000万円とし、第三者負債1億円を返済すると、会社の資金は10億円-2億4,000万円-1億円=6億6,000万円です。
この6億6,000万円の清算分配のうち、資本金等対応額を仮に1,000万円、残る6億5,000万円をみなし配当と置き、その負担を便宜的に50%とすれば、株主の手残りは6億6,000万円-3億2,500万円=約3億3,500万円です。株式取得費と資本対応額を同額と仮定し、資本部分の譲渡損益は0円としています。
② 株式を9億円で譲渡する場合
不動産時価10億円から負債1億円を控除した9億円で株式を売却できたと仮定すると、譲渡益は9億円-取得費1,000万円=8億9,000万円です。この譲渡益に20.315%を機械的に乗じた税額は1億8,080万3,500円、手残りは7億1,919万6,500円となります。
この計算では不動産の時価から負債1億円を株式価値の算定時点で差し引いています。株主が受け取る9億円から、同じ1億円を二重に差し引いてはいけません。ただし、実際の株式価値は預金、敷金返還債務、修繕、税務リスクや潜在税負担等によって変わります。
③ 仮定例の比較結果と読み方
| 比較対象 | 株主の概算手残り |
|---|---|
| 不動産売却+法人清算 | 3億3,500万円 |
| 株式譲渡(価格9億円) | 7億1,919万6,500円 |
| 差額 | 株式譲渡が約3億8,420万円多い |
これは「株式譲渡で必ず約3.8億円得をする」という意味ではありません。双方の方式で使った税負担の仮定、実際の株価、売却費用、清算要否、他の所得や税制が変われば結果は変わります。決定前には税理士等に同じ条件で再試算を依頼しましょう。
買い手が潜在税負担を株式価格から差し引くことはある?
結論:あります。株式譲渡では不動産の税務簿価が原則として法人内に残るため、買い手が将来の売却時の税負担を考慮して株価を交渉することがありますが、全額を控除する決まりはありません。
株式譲渡では不動産の税務簿価が原則として法人内に残るため、買い手は将来の物件売却時に生じ得る税負担を考慮して株式価格を交渉することがあります。ただし、潜在税負担を常に全額控除する決まりはありません。
仮に、含み益8億円×30%=2億4,000万円を全額値引きし、株式価格を6億6,000万円とすると、譲渡益は6億5,000万円、20.315%を掛けた税額は1億3,204万7,500円、手残りは5億2,795万2,500円です。物件売却+清算の仮定額3億3,500万円との差は約1億9,295万円です。
| 株式譲渡の価格シナリオ | 税引後手残り(仮定) |
|---|---|
| 潜在税負担の控除なし:9億円 | 約7億1,920万円 |
| 潜在税負担2.4億円を全額控除:6.6億円 | 約5億2,795万円 |
買い手側では将来の売却予定、建物の減価償却、土地・建物価格の配分、修繕費用、既存借入、税務上の取扱いなども価格交渉の論点になります。物件収益や会社のリスクを検討せず、時価-負債だけを成約可能な株価と断定することはできません。
株式価値の評価方法の基本は、「日本一簡単にわかるM&Aの価格査定【株式譲渡編】」もあわせてご覧ください。また、不動産を保有する会社の株式を譲渡する方法の概要は、IRIの「不動産M&A」ページでも紹介しています。
2026年の税制と2027年以降の高額所得課税に注意
結論:株式譲渡益は通常20.315%を基準に考えますが、極めて高い所得には追加負担の特例があり、2027年分以後は内容が見直されるため、2026年の仮定例を翌年以降にそのまま転用できません。
非上場株式を個人が売るときの譲渡益は通常、所得税・復興特別所得税・住民税を合わせた20.315%を基準に考えます。ただし、2025年分以後は極めて高い水準の所得について追加負担を計算する特例があり、他の所得や所得税額に応じて税額が変わることがあります(国税庁「No.2270 特定の基準所得金額の課税の特例」)。
2026年分の制度では基準所得金額が3億3,000万円を超える場合に、通常の所得税額等との比較によって追加負担が生じ得ます(超過部分の税率は22.5%)。財務省によれば、2027年分以後は特別控除額を1億6,500万円、税率を30%とする見直しが適用されます(財務省「令和8年度税制改正(国税)等について」)。したがって、2026年の仮定例を翌年以降にそのまま転用してはいけません。
土地・建物の売買では消費税の扱いも異なります。土地の譲渡は原則非課税ですが、課税事業者による建物の譲渡は課税対象になり得ます(国税庁「No.6145 資産の譲渡の具体例」)。取引対価の土地・建物への区分と、借入・敷金・取引費用などを含む実際の試算が必要です。
売却前に確認しておきたい不動産・会社の資料
結論:不動産保有法人の株式譲渡では物件だけでなく法人全体を引き継ぐため、賃貸管理・建物・土地・財務・株式に関する資料を、買い手の評価やデューデリジェンスに備えて整理しておく必要があります。
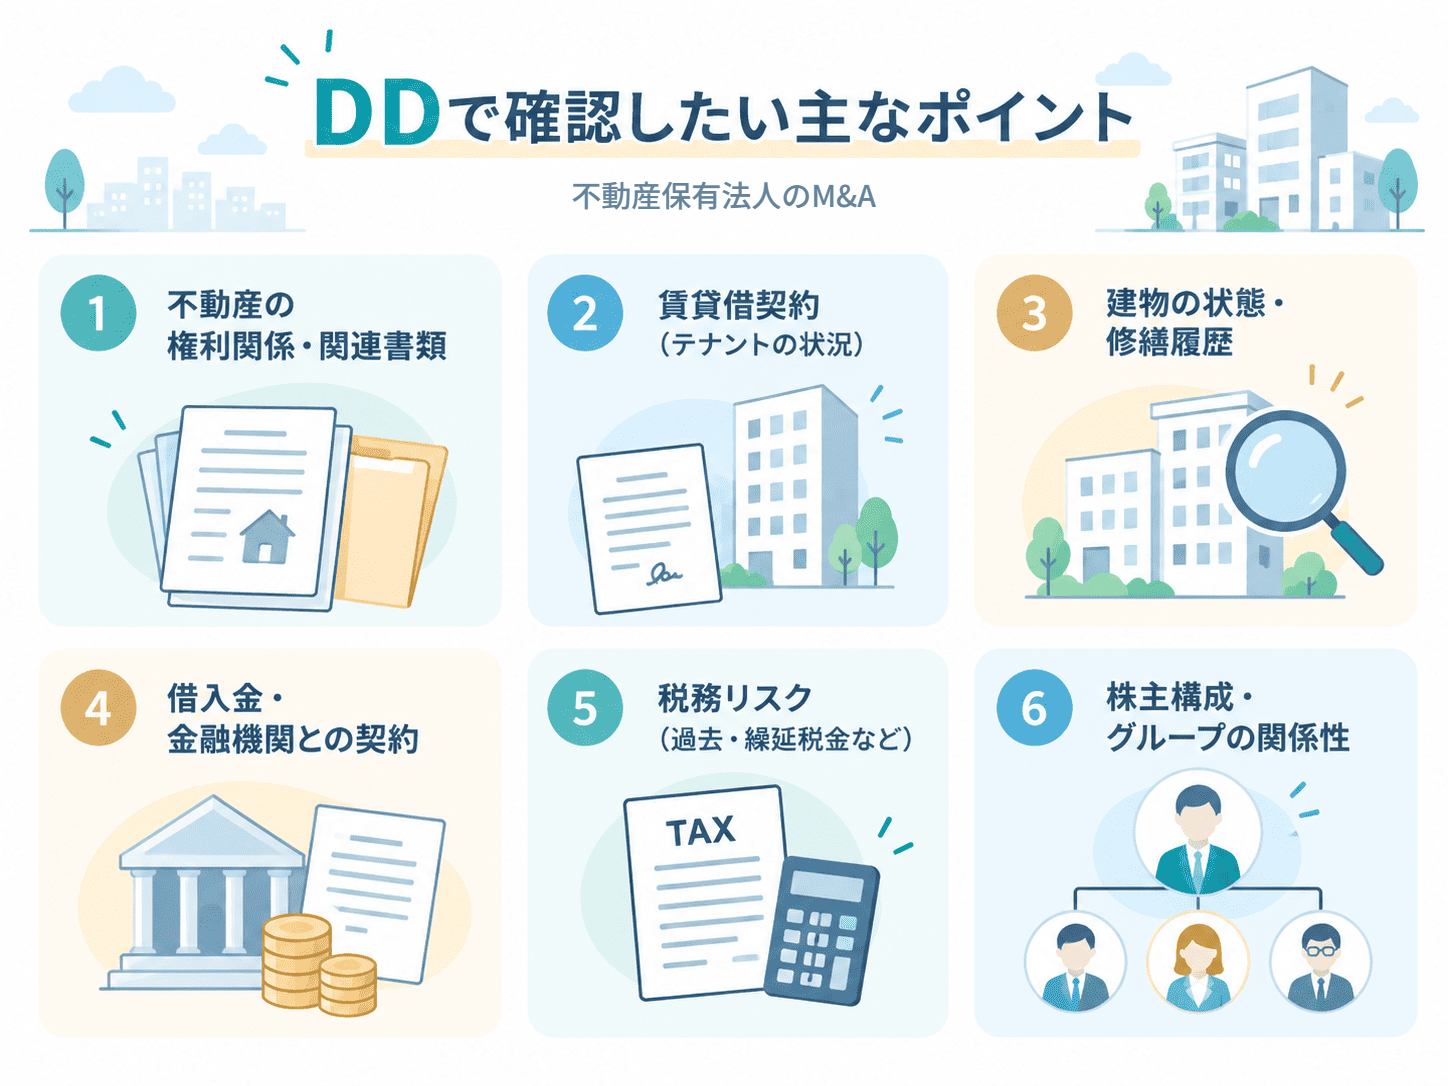
不動産保有法人の株式譲渡では物件に加えて法人全体を引き継ぐため、賃貸管理・建物・土地・財務・株式の資料を整理します。売り手だけでなく、買い手が評価・デューデリジェンスを行う際にも重要です。
| 分野 | 主な資料・確認事項 |
|---|---|
| 賃貸収益 | レントロール、賃貸借契約、空室、滞納、賃料改定、フリーレント |
| 運営・修繕 | 管理委託契約、修繕履歴、長期修繕計画、修繕積立・更新予定 |
| 建物・安全 | 確認済証、検査済証、消防・建築関連の点検、耐震・アスベスト等の確認 |
| 土地・権利 | 登記事項、測量、境界、越境、借地権など |
| 財務・税務 | 決算書、税務申告書、固定資産台帳、簿価、現預金・未払金 |
| 債務・契約 | 借入契約、役員借入、敷金返還債務、保証、チェンジオブコントロール条項 |
| 株式 | 株主名簿、株式取得費、相続・贈与履歴、譲渡制限、担保設定 |
| リスク | 税務調査、係争、契約違反、修繕未対応、簿外債務 |
特に「負債1億円」の内訳には注意が必要です。第三者金融機関への借入か、オーナー自身の役員貸付金かにより売主が実際に受け取る資金と決済方法が変わり得ます。敷金返還債務、未払修繕費、偶発債務も見落とさないようにします。
M&Aを進める手順と、物件売却の方が合うケース
結論:最初に目的と税引後手残りを整理し、そのうえで株式譲渡か物件の単体売却かを選びます。資金を法人に残したい場合や、会社に引き継がせたくない責任がある場合は、単体売却が合うこともあります。
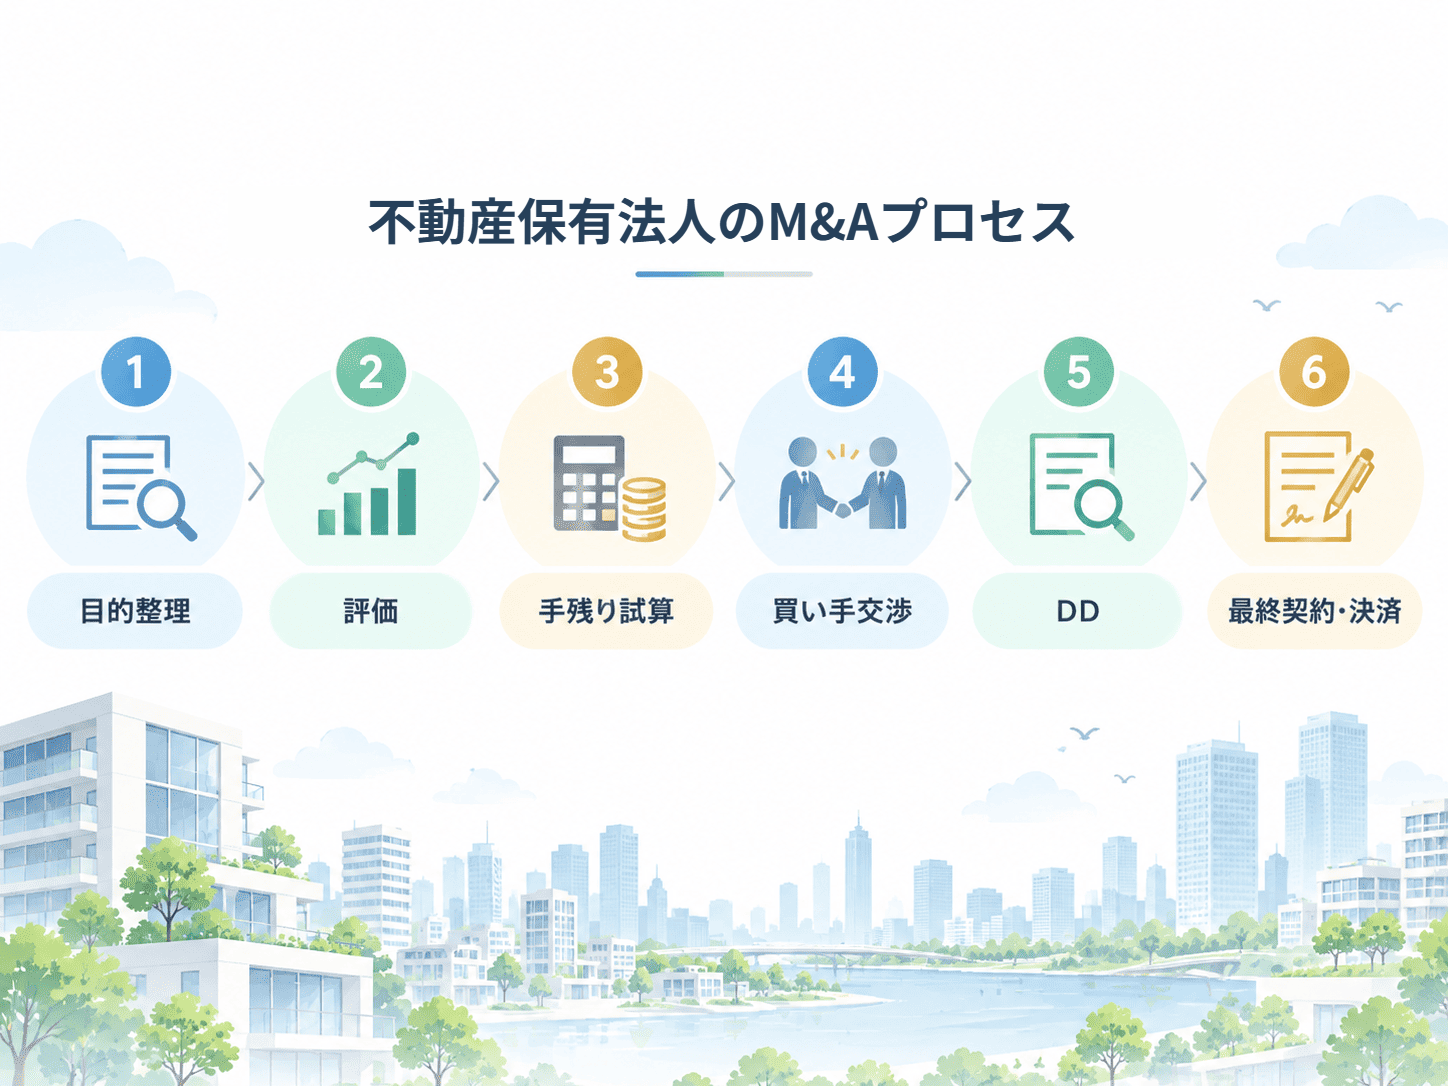
最初に引退・相続・資産整理・再投資などの目的を明確にし、不動産と法人をそれぞれ評価したうえで、税引後手残りを比較します。秘密保持に配慮して買い手候補を検討し、条件合意、デューデリジェンス、最終契約・決済、賃貸管理体制の引継ぎへ進みます。
| 段階 | 主な判断・作業 |
|---|---|
| 1 希望整理 | 売却対象、残す物件、引退時期、会社存続の要否 |
| 2 評価・税額試算 | 不動産価格、収益、簿価、株式取得費、負債、税金 |
| 3 候補先・条件協議 | 投資方針、買収資金、潜在税負担、経営者保証 |
| 4 調査 | 物件、賃貸借、修繕、財務、税務、法務のDD |
| 5 契約・決済 | 株価調整、表明保証、補償、借入・保証の手当て |
| 6 引継ぎ | 管理委託、口座、入居者・テナントとの実務、社内運営 |
特定の物件だけを売りたい場合、資金を法人に残して再投資したい場合、会社に引き継がせたくない事業や責任がある場合は、不動産単体売却の方が目的に合うこともあります。株式譲渡が常に有利と決めつけず、売主と買主の双方の条件を確認します。
M&Aの最終契約では、経営者保証の解除方法と時期、金融機関の同意、表明保証や補償、最終契約不履行への対応も重要です。中小企業庁の「中小M&Aガイドライン(第3版)」は、経営者保証の取扱いや最終契約を巡るトラブルのリスクと対応策にも触れています。売却方法の全体像は、「会社を売る方法とは?M&A・事業譲渡の基本を社長向けに解説」で整理しています。
まとめ|価格ではなく、最終手残りと承継リスクで比べる
結論:ビル・共同住宅を保有する法人の売却では、物件の時価だけで方法を決めず、条件をそろえたうえで株主の税引後手残りと承継リスクを比較することが重要です。
ビル・共同住宅を保有する法人の売却では、物件の時価だけで方法を決めると、法人課税・株主課税・潜在税負担・会社に残る責任などを見落としかねません。まず不動産売却+法人清算と株式譲渡の条件をそろえ、株主の税引後手残り、買い手が引き継ぐ債務や修繕負担、実行可能な価格を比較します。
本記事の金額は説明のための仮定例です。具体的な売却を進める際は不動産の評価、税務上の帳簿価額、株式取得費、資本金等、他の所得、契約条件に基づき、専門家と個別に検証してください。
※本記事は一般的な情報提供を目的とするもので、税務・法務・不動産取引に関する個別の助言ではありません。実際の税額・手残りは、税理士等が当事者の資料に基づいて再計算する必要があります。
よくある質問
関連記事
不動産の単体売却か株式譲渡かを決める前に、物件の時価・賃貸収益・借入と会社の資産負債・株式取得費を整理してみませんか。
アイアールアイM&Aコンサルティング株式会社では、M&A仲介、事業承継、会社売却に関するご相談を無料で承っています。
会社名・所在地・従業員数・創業年・年間売上高をご準備いただければ簡易査定が可能です。
👤 監修者
佐藤 信(さとう あきお)
2026.10.20 更新